很多打算提前退休的人,計算醫保開銷時都踩過同一個坑:只盯著65歲以後的Medicare,卻沒算準55到65歲這十年的成本。9月底,CMS公布了2027年Medicare Advantage的預測數據,MA加權平均每月保費預計降至12美元,含處方藥的MA計畫中,Part D平均保費降至7美元。不少人看到新聞,就覺得65歲後醫保很便宜,卻忽略了一個更關鍵的問題:如果你打算55歲就退休,這中間十年的醫保費用留夠了嗎?
做FIRE試算與退休資金整體規劃時,很多人會把醫保成本按一個固定數字平均分攤到每年,例如一年留3000美元。結果真的退休後才發現,醫保支出根本不是線性的——55到64歲這十年,你的保費直接與當年的報稅收入掛鉤;收入規劃差了幾百到幾千美元,帳單可能直接翻上好幾倍,甚至吃掉一整年的投資收益。這篇文章會把從退休到接上Medicare期間的完整醫保開銷拆解清楚,告訴你哪些坑可以提前避開,以及如何安排收入,才能把可避免的成本壓到最低。
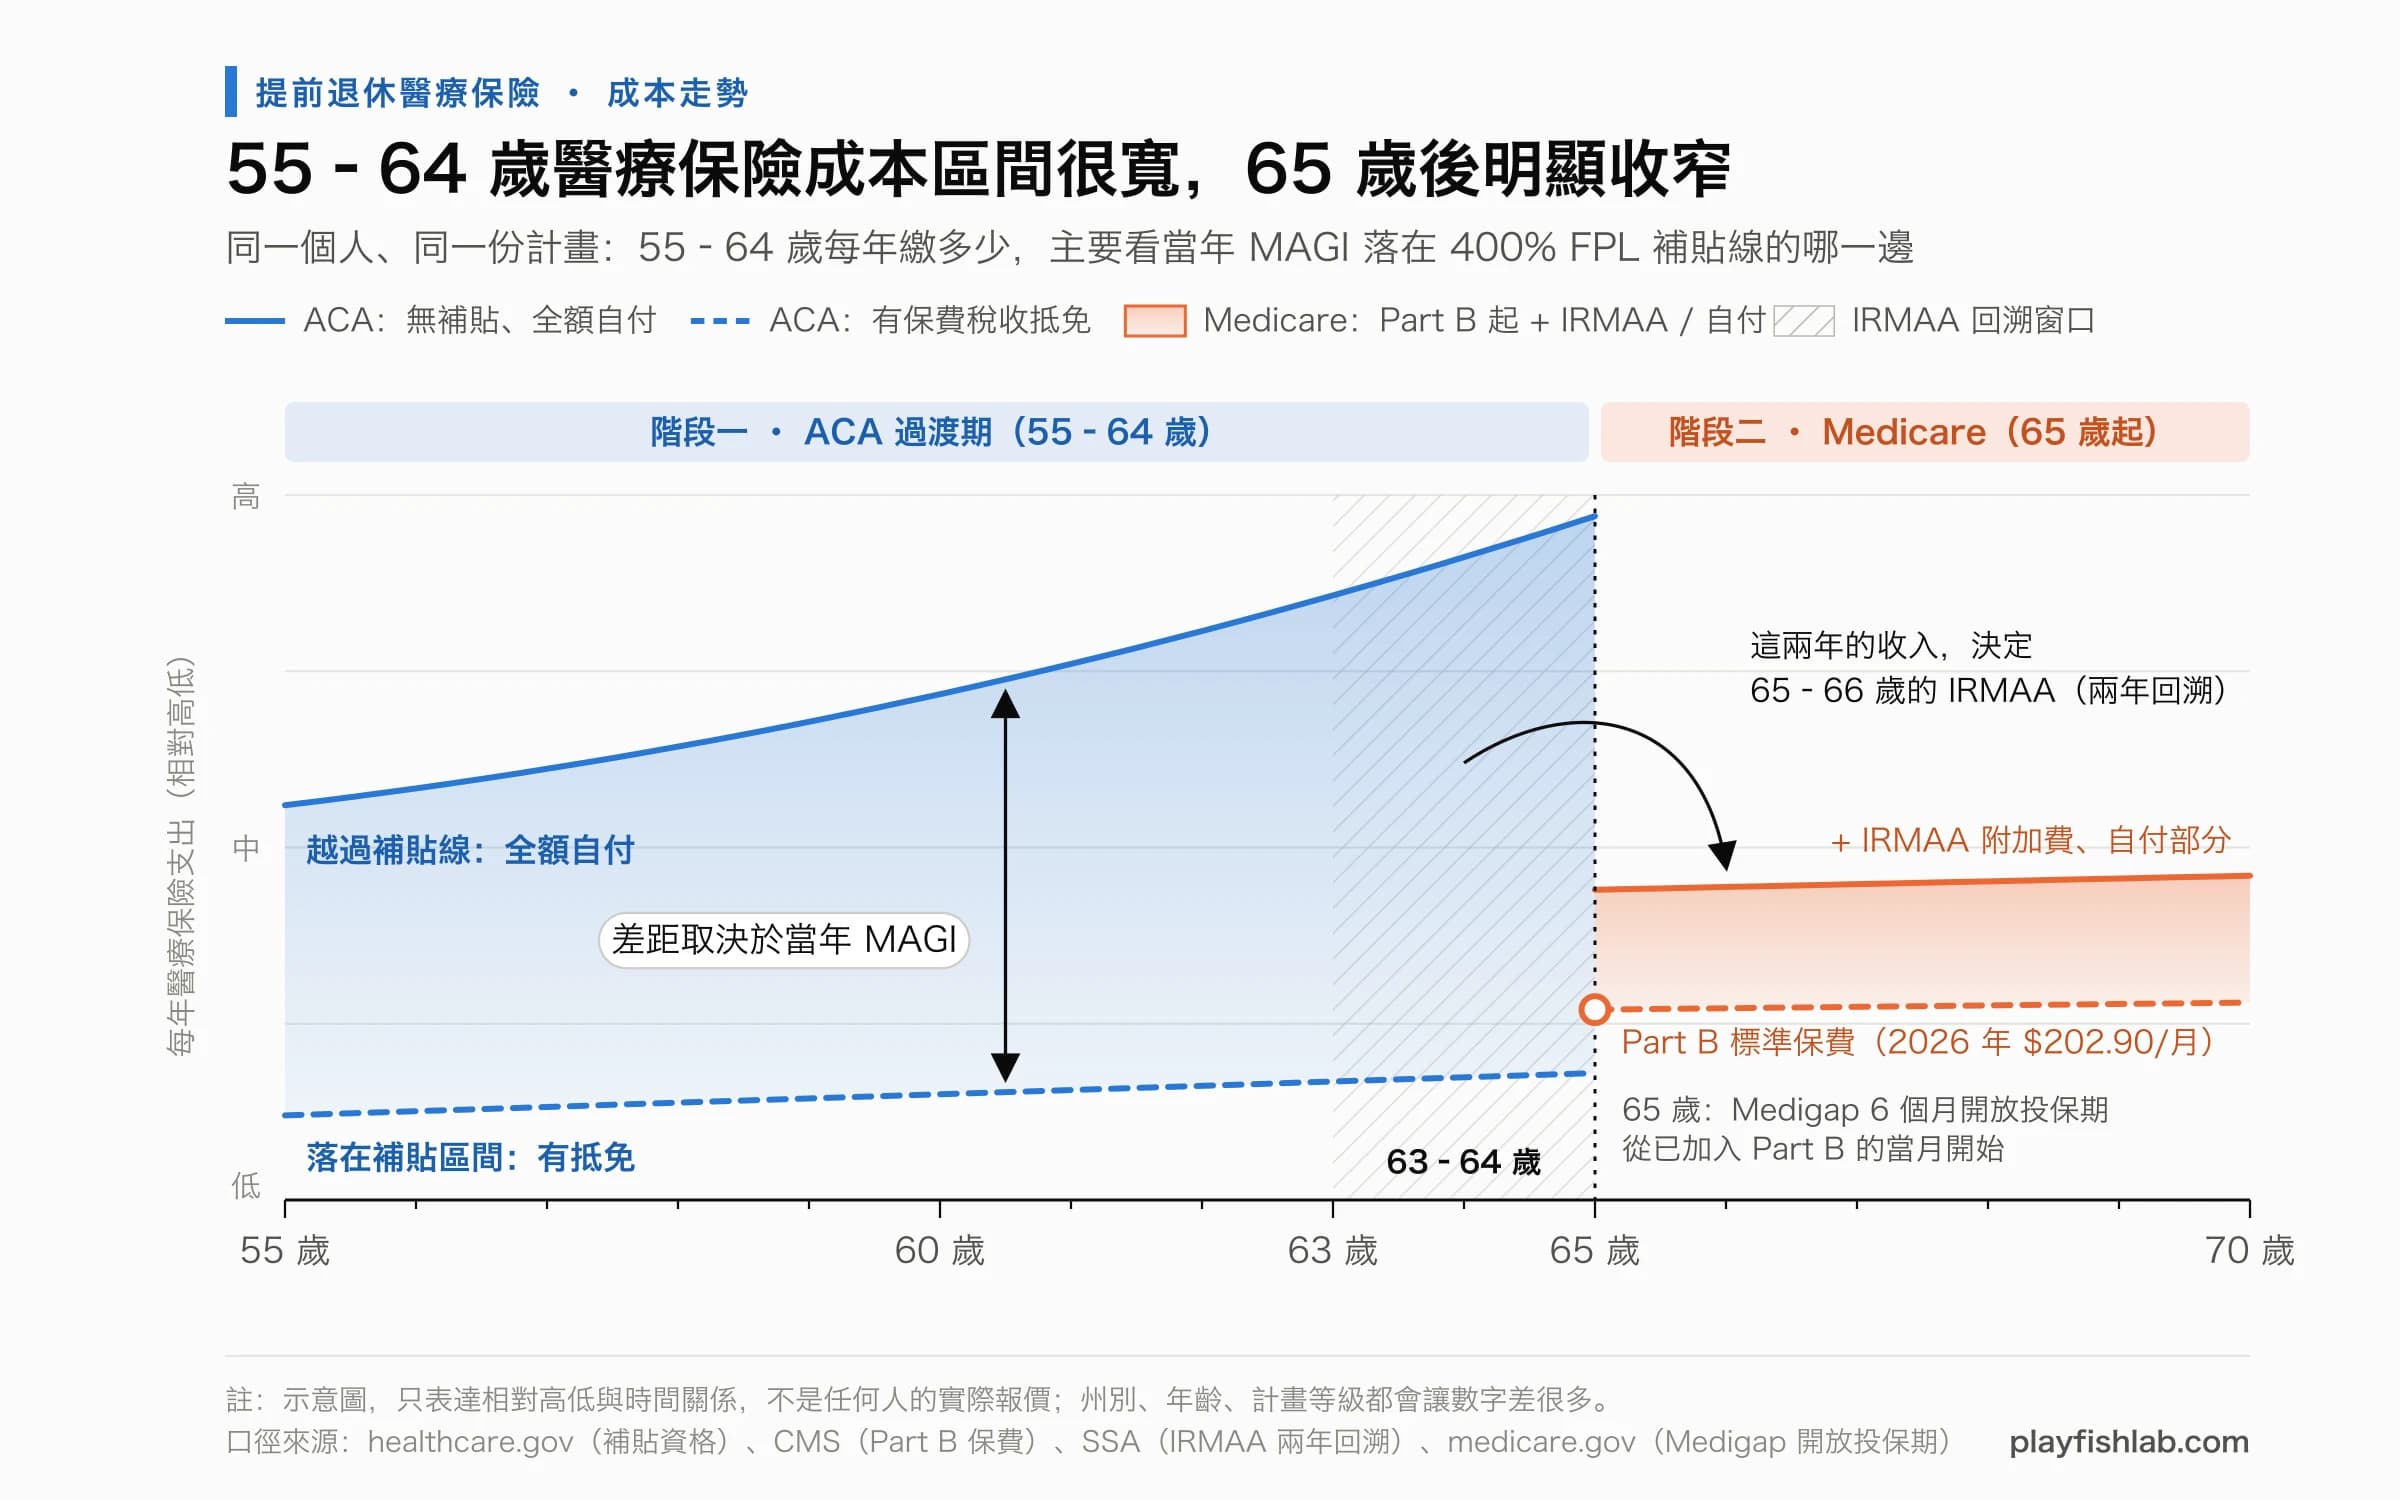
先看醫保成本的走勢:55–64歲的不確定性遠高於65歲後
我們先不糾結具體數字,先看整體走勢。
為什麼提前退休的醫保開銷不能只算65歲以後
65歲是一個明確的分水嶺:之後有Medicare這套公共醫療保險制度作為後盾,保費結構、自付規則都公開透明。不管收入多少(除非高到觸發IRMAA附加費),成本都相當容易預估。
但55到64歲這十年,你要自己在Marketplace買商業醫保(也就是常說的ACA保險),保費直接跟你當年的報稅收入綁定。同樣的年齡、同樣的州、同樣的計畫,收入在補助線以下和以上,每月自付保費可能差出好幾倍。這一段沒有統一的「標準成本」,完全取決於你怎麼安排每年的收入,也是最容易因為資訊差虧大錢的階段。
這裡要先說明:我們不做「哪個階段更貴」的絕對判斷——如果你65歲後有慢性病、經常看病,自付成本可能不低;但從規劃的角度,55-64歲的不確定性要高得多,也是大多數人FIRE計畫裡最容易算錯的部分。
影響成本的核心變數:年齡、州、計畫選擇差多少
上面說的是整體走勢,具體到每個人的數字會差很多,核心影響因素有三個:
第一是年齡。ACA允許保險公司對年齡大的投保人收取最高3倍於年輕人的保費,所以55歲到64歲的人買全價ACA是最貴的,越接近65歲,全價保費越高,這也是為什麼補助斷崖在這個年齡段痛感特別強。
第二是所在州。不同州的醫保市場競爭程度不一樣,同樣年齡、同等級的計畫,州與州之間保費可能差很多,一定要按自己所在州在healthcare.gov或州立交易所裡實際查價。
第三是計畫選擇。銅計畫保費最低但自付比例高,金、鉑金計畫保費高但自付少,銀計畫是唯一能拿到費用分攤減免的等級,具體選哪個要看你當年的就醫需求。
如果是夫妻兩人提前退休,醫保要按個人分別計算:年齡先到65歲的人轉Medicare,沒到的繼續買ACA,不要按家庭統一估算。要是你能找到帶醫療福利的過渡型工作,這十年的醫保壓力會小很多,不用在收入上摳得太細,但如果打算完全靠儲蓄生活,就必須搞懂ACA的補助規則。
ACA補助的400% FPL斷崖:多1千美元收入,可能多花8千美元
很多人聽說過ACA有補助,但不知道補助規則是「斷崖式」的,不是線性減少——超過某個門檻,補助直接一分都沒有。
補助規則的核心門檻:你在哪個收入區間
現行規則下,家庭收入在100%到400%聯邦貧困線(FPL)之間,才有可能獲得保費稅收抵免;收入超過400% FPL,就沒有任何補助。具體的FPL門檻每年會調整,家庭人數越多,400% FPL的上限越高,你可以在healthcare.gov查到當年的具體數值。
這裡要特別說明:增強版保費稅收抵免已於2025年底到期,眾議院在2026年1月通過了三年延期的法案,但參議院尚未通過;目前的規則仍是按400% FPL的硬門檻執行,做規劃時先按現行規則算,等法案正式通過再調整也不遲。
2026年起的新風險:超領補助沒有還款上限
比斷崖更坑的是2026稅年開始執行的新規則:之前如果你年初預估收入在補助區間,預領了保費補助,年底報稅時發現收入超了線,超領的部分還有還款上限;2026年起,這個還款上限取消了,預領多了多少,報稅時就要全額補回,一分都不能少。
舉個最常見的場景:你年初預估的當年收入剛好在400% FPL以下,於是選了每月自付150美元的銀計畫,剩下的700美元保費由補助直接付給保險公司。結果年底你賣了一筆持有的股票,或者做了一筆Roth轉換,總收入比預估多了2000美元,超過400% FPL線1000美元。這時候你全年都不該拿補助,之前預領的8400美元要在報稅時全部補回——等於全年按全價自付了保費,相當於多賺了1000美元,多花了8400美元。
一個示意演算:越過斷崖的真實邊際成本
我們用一個58歲單身、住在醫療保險成本中等州的人做示意演算(具體數字因州和年齡差異很大,不要直接套用):
- 收入剛好在 400% FPL 以下時:銀計畫每月自付 150 美元,全年保費成本 1800 美元;
- 收入超過 400% FPL 門檻 1000 美元時:拿不到任何補助,全年保費按全價 10200 美元自己付,比在補助線內多花了 8400 美元。 也就是說,在斷崖附近,你的邊際成本率能到 840%——多賺 1 美元,要多花 8 美元 40 美分的醫保成本。這根本不是什麼「多賺點錢無所謂」的小事,是真金白銀的損失。
你手裡能調的核心旋鈕:哪些收入會影響醫保成本
很多人以為「收入」就是薪資或者退休金,其實不管是 ACA 補助還是之後的 Medicare 附加費,算的都是 MAGI(調整後總收入加特定項目),但很多人不知道,這兩個體系算 MAGI 的口徑根本不一樣。
ACA 和 IRMAA 的 MAGI,根本是兩套算法
Medicare 的 Part B 和 Part D 高收入附加費(也就是 IRMAA)所用的 MAGI,是 AGI(調整後總收入)加上免稅利息,用的是保費年度前兩年的稅表數據。
而 ACA 補助用的 MAGI,範圍要更大一些:是 AGI 加上免稅的 Social Security 福利、免稅利息、海外收入。
簡單說:傳統 IRA 提領、Roth 轉換的金額、應稅資本利得、股息、常規利息這些會進入 AGI 的收入,兩個體系都會算進去;已經交過稅的 Roth 本金提取、不屬於應稅收入的現金儲備支領,一般不會計入 MAGI。具體拿不準的項目,一定要以 IRS 和 healthcare.gov 當年的官方口徑為準,不要自己想當然。
取錢順序怎麼決定你當年的醫保帳單
做退休提款規劃的時候,很多人只考慮稅率和投資報酬率,忽略了醫保成本的影響,結果同樣是一年花 5 萬美元,取錢順序不對,光醫保就多花幾千美元。這部分邏輯和4%退休提款法則的動態調整是相通的:提款不是只看投資組合報酬率,還要把隱性成本算進去。
舉個簡單的例子:假設你當年的生活費如果全部從傳統IRA提領,MAGI會剛好越過400%FPL門檻,拿不到任何ACA補助;如果改成一部分用已經繳過稅的Roth本金(不計入MAGI)、一部分從傳統IRA提領、一部分用長期資本利得(計入MAGI,但稅率較低),只有後兩部分算進MAGI,當年的MAGI就可能壓回補助區間內,光醫保就可能省下幾千美元。
最糾結的取捨:Roth轉換、ACA補助、IRMAA怎麼平衡
看到這裡你可能會想:那我把收入一直壓在400%FPL以下不就行了?問題是,提前退休的人還有兩個繞不開的目標,跟「壓低收入」是直接衝突的。
為什麼「把收入壓到400%FPL以下」是沒用的廢話
第一個目標是Roth轉換。從提前退休到開始RMD(退休帳戶強制最低提領,起始年齡依出生年份不同,以IRS當年規定為準)之前,是你收入最低的年份,很多人會選擇把傳統IRA裡的錢逐步轉到Roth帳戶,趁低稅率年份繳稅,避免未來RMD金額太高,把退休後的稅率抬到更高檔次,還能少繳未來的資本利得稅。
但Roth轉換的金額是全額計入當年MAGI的,轉多了,當年就可能越過ACA補助門檻,丟掉全年補助。
第二個目標是避免IRMAA。很多人不知道,你剛上Medicare那幾年要繳多少保費,不是看你65歲當年的收入,是看兩年前的報稅收入——轉多了,不僅當年丟ACA補助,65歲之後還要連續繳好幾年的Medicare附加費。
所以這根本不是「把收入壓低」這麼簡單,是三個目標互相打架:你想多轉Roth省未來的稅,就要承擔當年丟ACA補助、未來繳IRMAA的成本;你想完全拿滿ACA補助、不碰IRMAA,可能浪費了低稅率年份的Roth轉換窗口,未來要繳更多的稅。
跨期陷阱:63歲的收入,會決定65歲的Medicare保費
IRMAA的兩年回溯規則是很多人容易忽略的:比如你2036年滿65歲,要加入Medicare,SSA會查你2034年的稅表收入,也就是你63歲那年的MAGI,來確定你要不要交IRMAA附加費、交多少。你64歲的收入,會決定你66歲的IRMAA檔位,以此類推。
這意味著什麼?你62歲及以前做的Roth轉換,兩年回溯最多只回溯到64歲,那時你還沒上Medicare,不會產生IRMAA,只需要管好當年的ACA補助線,不會波及你65歲之後的Medicare成本。但63、64這兩年的收入,會直接影響你剛上Medicare頭兩年的保費,這時候轉換就要格外謹慎。
分年規劃示例:把三個目標放到一條時間軸上
我們用一個55歲退休、65歲上Medicare的人的情況做示例,給你一個分年規劃的思路(這不是通用方案,你要按自己的帳戶規模、預期稅率、所在州調整):
- 55歲到62歲(共8年):這時候離65歲還有3年以上,做Roth轉換不會影響到65歲的IRMAA。你可以把每年的MAGI控制在剛好低於400% FPL的水平,盡量用滿每年的Roth轉換額度,既保住ACA補助資格,又趁低稅率年份盡可能多轉錢到Roth帳戶,降低未來RMD的壓力。
- 63歲到64歲(共2年):這兩年是IRMAA的關鍵影響窗口,Roth轉換的額度要收緊。優先把MAGI控制在兩個門檻以下:一是當年的ACA補助線,二是IRMAA的最低附加費門檻(具體門檻每年在SSA官網公布),不要為了多轉一點Roth,既丟了最後兩年的ACA補助,又要交兩年的IRMAA附加費。
- 65歲以後:你已經加入 Medicare,不用再考慮 ACA 補助的問題,Roth 轉換的約束就少了很多。這時候你只需要注意轉換的金額不要觸發更高的 IRMAA 檔位就行,要是已經開始領 Social Security,也要把這部分收入算進 MAGI 裡。
收入降了別白繳錢:IRMAA 可以申請重算
很多人不知道 IRMAA 不是一成不變的。如果你遇到退休停止工作、減少工作時間、配偶去世、離婚、失去產生收入的財產這類生活變化,導致收入比兩年前大幅下降,你可以向 SSA 提交申請,用更近年份的收入重新核定 IRMAA,不用硬按之前的高收入繳附加費。不少人剛退休的時候因為前一年還在工作,收入很高,收到 IRMAA 帳單就直接繳錢,白白浪費了這個政策。
65 歲以後的 Medicare:$12/月的真相是什麼
講完了 55-64 歲的坑,我們再回頭說 65 歲以後的 Medicare——很多人看到「2027 年 MA 平均保費 12 美元/月」的新聞,就以為 Medicare 一個月只要十幾塊,這是完全的誤解。
兩條路徑二選一,別把費用加重複計算
首先要明確:不管你選哪種 Medicare 計畫,大部分人都需要繳納 Part B 的標準保費,2026 年的 Part B 標準月保費是 202.90 美元,2027 年的 Part B 保費還沒公布,通常每年 11 月由 CMS 正式發布,現在網上的預測數字都不準,不要輕信。
CMS 公布的 12 美元/月,是 2027 年 Medicare Advantage 計畫本身的加權平均保費,你還是得正常繳 Part B 的保費,而且 MA 計畫的免賠額、共付額、共同保險都要另算,不是繳 12 美元就全包了。
Medicare 的保障是二選一的,不要把兩條路徑的費用加起來算:
第一條路徑是原始 Medicare:包含 Part A(住院保障,大部分繳夠 10 年 Medicare 稅的人不用繳保費)和 Part B(門診保障,繳標準保費),你可以按需加買 Part D 處方藥保險,還可以自願買 Medigap 補充保險,用來報銷原始 Medicare 覆蓋不到的自付部分。
第二條路徑是 Medicare Advantage(也就是 Part C):由商業保險公司營運,通常包含 Part A、Part B 的保障,很多計畫還包含 Part D 藥物保障;2027 年這類含藥 MA 計畫的平均月保費預計是 12 美元,其中 Part D 部分的平均保費是 7 美元;如果你不選 MA,單獨買 Part D 處方藥計畫,2027 年的平均月保費預計是 36 美元。MA 的保費通常低一些,很多還帶牙科、視力等原始 Medicare 沒有的福利,但有嚴格的網絡限制,看專科醫生往往需要轉診,自付規則由各計畫自己定。2027 年 Part D 的年度自付上限是 2400 美元,標準免賠額是 700 美元。
Medigap 的 6 個月窗口:錯過可能花更多錢
如果你打算選原始 Medicare 加 Medigap 的組合,一定要記牢 Medigap 的開放投保期:這是一次性的 6 個月窗口,從你滿 65 歲且已經加入 Part B 的那個月第一天開始算。這期間保險公司不能因為你的健康狀況拒保,也不能給你加價。一旦錯過這個窗口,你可能買不到合適的 Medigap 計畫,或者要付高得多的保費;尤其是有慢性病的情況下,這個窗口過了就很難再拿到好價格。
2027 年的 Medicare 數據,哪些已定、哪些還要等
目前已經確定的 2027 年 Medicare 數據是 MA 和 Part D 的平均保費預測,以及 Part D 的自付上限和免賠額;Part B 的 2027 年標準保費要等 11 月 CMS 正式公布,現在不用急著按預測數做預算。
這次開放註冊期,你要先做 3 件事
醫保規劃不是算一次就一勞永逸的事,每年的開放註冊期就是你調整計畫、核對收入的窗口,今年有兩個時間點要記牢:
第一,Medicare 的 2027 年保障開放註冊期是 2026 年 10 月 15 日到 12 月 7 日。不論你已經在 Medicare 體系裡,還是明年就要滿 65 歲,這段時間都要登入帳戶核對:你現在的計畫明年保費有沒有漲、常看的醫生還在不在網絡裡、常吃的藥還在不在處方目錄裡;不合適就及時換,別嫌麻煩,一年核對一次可能省幾千美元。
第二,ACA 的 2027 年保障開放註冊期是 2026 年 11 月 1 日到 2027 年 1 月 15 日;如果想讓保障在 2027 年 1 月 1 日生效,必須在 2026 年 12 月 15 日之前完成投保。填預估收入的時候,把你明年計畫做的 Roth 轉換、要賣的應稅資產都算進去;年中要是收入有大變化,一定要及時去 Marketplace 更新預估收入,不要等到報稅的時候才發現超領了補助,要全額補回。
提前退休的醫保規劃,本質上不是要你一分錢都不花,而是把那些因為資訊落差造成的、完全可以避免的冤枉錢省下來。你不需要成為醫保或稅務專家,只要記清幾個關鍵時間點:55 到 62 歲儘量用滿低 MAGI 年份的 Roth 轉換額度,63 到 64 歲盯緊 IRMAA 的兩年回溯窗口,65 歲別錯過 Medigap 的 6 個月投保期,醫保就不會成為你 FIRE 計畫裡的黑天鵝。
如果你還在糾結要不要按原計畫提前退休,不妨算一算多工作一年的邊際效益,看看多待一年能不能覆蓋這十年的醫保和資金缺口,再做決定也不遲。